Satın Alma
Uygun bir commercial property satın alımını finanse edin.
21 yılı aşkın mortgage deneyimimizle, dünyanın dört bir yanındaki müşterilerimize Amerika’daki fırsatlara ulaşmalarında yardımcı oluyoruz.
TİCARİ GAYRİMENKUL FİNANSMANI
Commercial property satın alıyor, refinance ediyor veya mevcut equity'yi kullanmak mı istiyorsunuz? İhtiyacınıza uygun financing seçeneklerini birlikte değerlendirelim.
Uygun bir commercial property satın alımını finanse edin.
Mevcut commercial loan'ı yeni bir financing yapısıyla değiştirin.
Uygun durumlarda commercial property'deki equity'nin bir bölümünü kullanın.
Konut veya kiralık ev için cash-out mu düşünüyorsunuz? Cash-Out Refinance sayfasına bakın.
Financing seçeneklerini birlikte değerlendirebileceğimiz commercial property örnekleri:
 Multifamily
 Ofis
 Retail / Mağaza
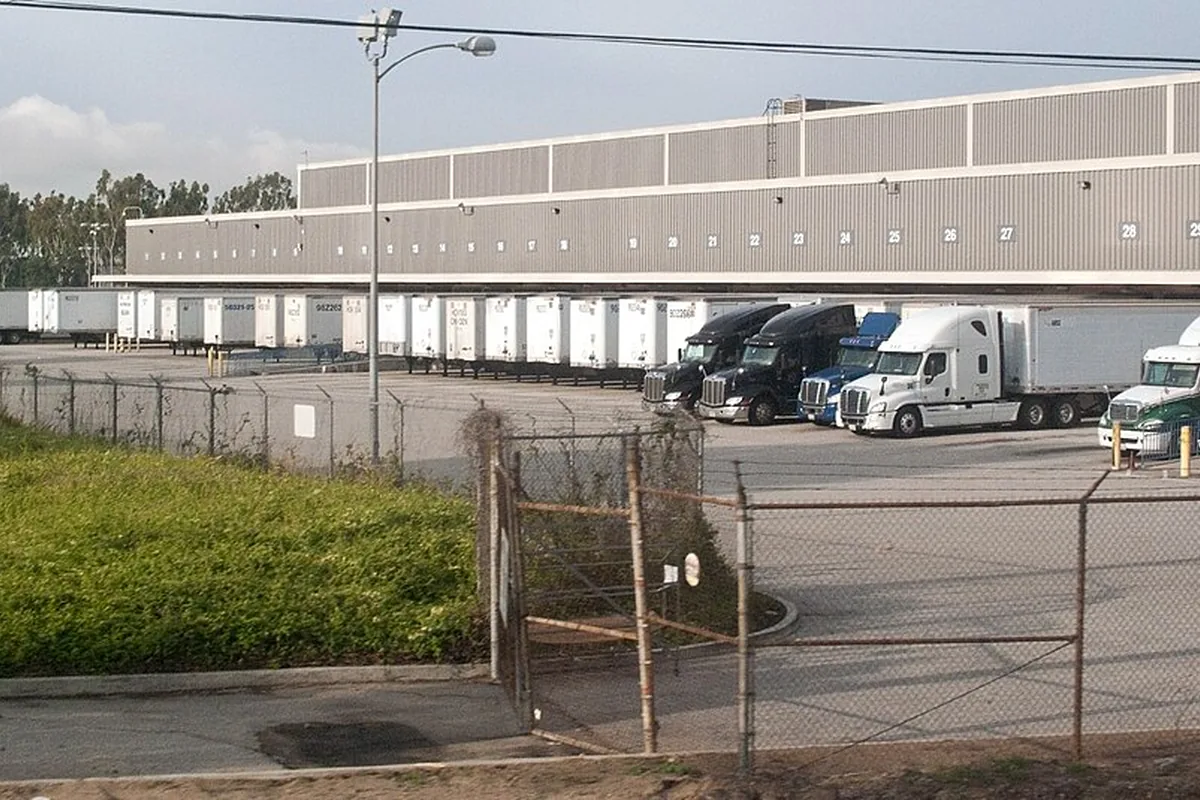 Industrial / Depo
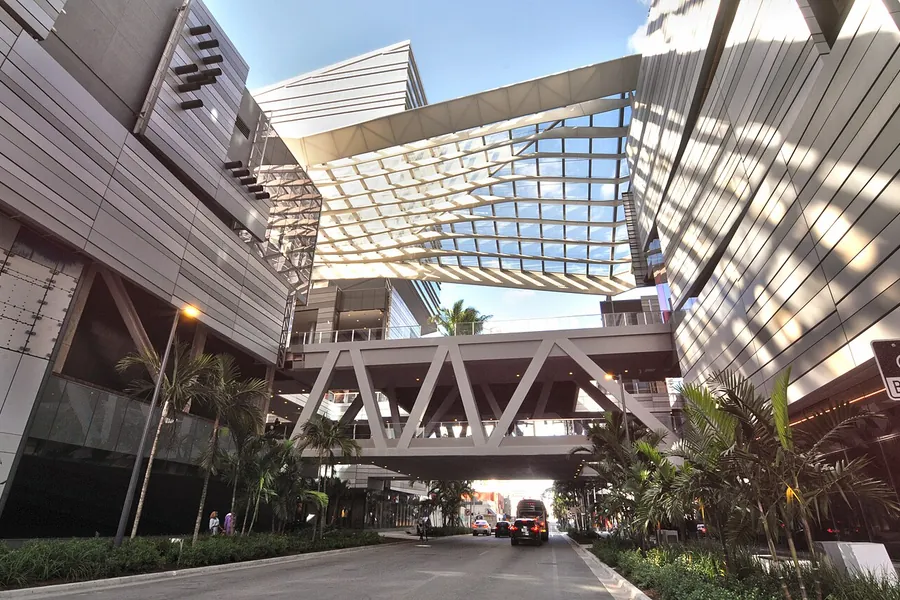 Mixed-Use
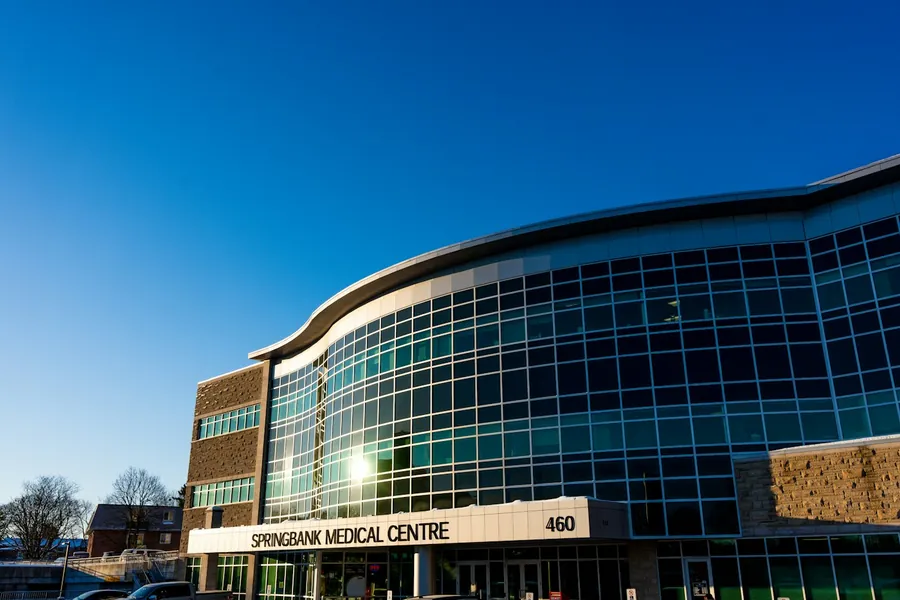 Medical / Professional Ofis
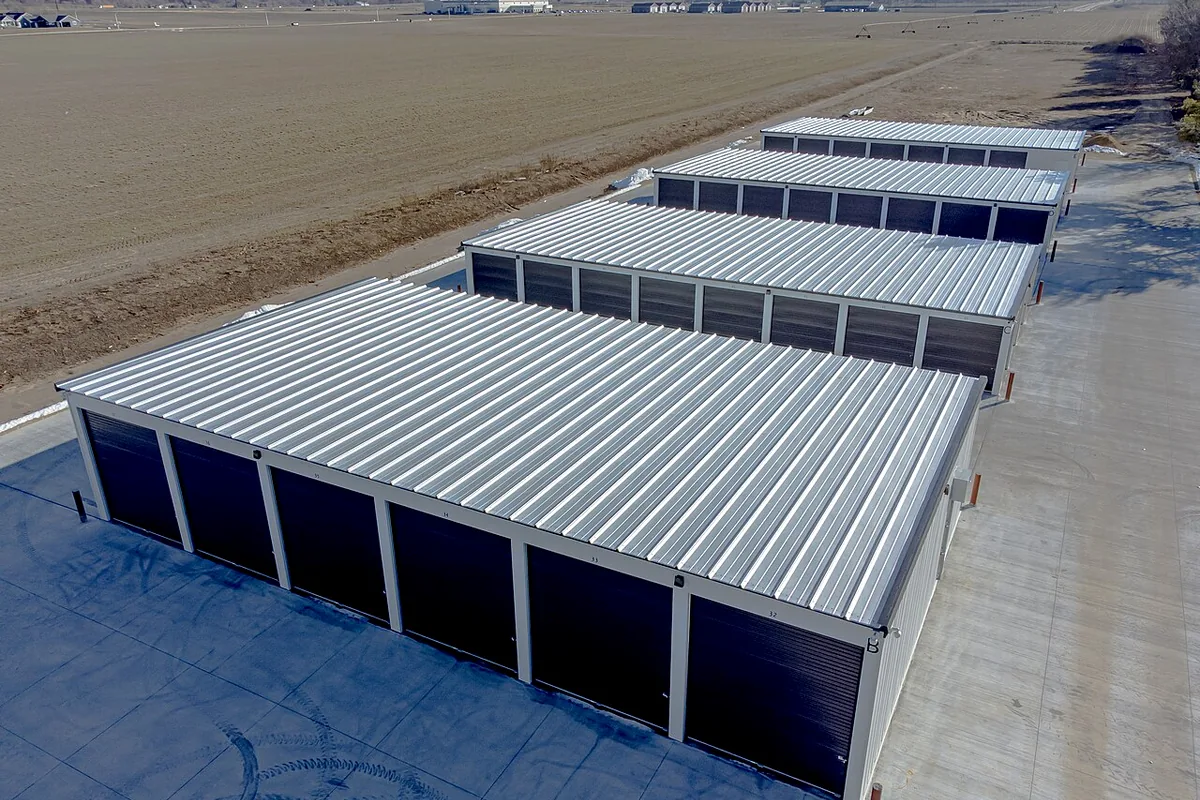 Self-Storage
 Otel / Hospitality
Uygun property türleri lender'a, programa ve property'nin özelliklerine göre değişebilir.
Commercial financing değerlendirilirken şu konuların bir kısmı veya tamamı incelenebilir:
Değerlendirme yöntemi property ve loan türüne göre değişir.
Gelir getiren birçok commercial property'de lender, property gelirinin önerilen loan ödemesini karşılayıp karşılamadığına bakar. Net Operating Income (NOI), property gelirinden işletme giderleri çıktıktan sonra kalan tutardır.
Property'yi alan şirket, kendi işini bu property'de yapacaktır.
Örnekler: ofis, medical ofis, depo, mağaza veya işyeri.
Financing değerlendirmesinde hem business hem de property incelenebilir.
Property'nin asıl amacı kira veya yatırım geliri elde etmektir.
Financing daha çok property gelirine, lease'lere ve işletme giderlerine odaklanabilir.
Commercial loan'da:
Örnek: Loan term daha kısa olabilir, ama aylık ödeme daha uzun bir amortization süresine göre hesaplanabilir. Bu durumda term sonunda kalan bakiye ödenir veya refinance edilir.
Her lender ve program bunu farklı yapılandırır. Karar vermeden önce seçeneklerin şartlarını size açıklarız.
Uygun owner-occupied işyeri gayrimenkulleri ve bazı business amaçları için faydalı olabilir.
Değerlendirmede SBA kuralları, business ve işlemin kendisi dikkate alınır.
SBA yapısı dışındaki commercial financing seçenekleridir.
Şartlar ve qualification lender'a, borrower'a, property'ye ve işleme göre değişir.
İkisinden biri otomatik olarak daha iyi değildir. Doğru yapı, ne satın aldığınıza ve property'nin nasıl kullanılacağına bağlıdır.
Commercial loan'larda peşinat miktarı önemli ölçüde değişebilir. Property türü, loan programı, property geliri, borrower'ın finansal durumu ve loan amount etkili olabilir.
Refinance işleminde ise purchase down payment yerine property'deki mevcut equity değerlendirilir.
İşleme göre lender şunları isteyebilir:
Belge listesi loan'a göre değişir. İşleminiz için gerçekten gereken belgeleri size bildiririz.
Property, purchase/refinance tutarı ve financing hedefinizi paylaşın.
Uygun olabilecek lender/program seçeneklerine bakalım.
Seçilen financing için gerekli bilgileri tamamlayın.
Lender property'yi, borrower'ı ve finansal bilgileri inceler.
Final belgeler ve funding tamamlanır.
İşlemi görüşmeden önce tahmini ödeme ve temel commercial loan rakamlarını hesaplayın.
Multifamily, ofis, mağaza, depo, mixed-use, medical ofis, self-storage, otel ve işyeri gibi birçok property türü değerlendirilebilir. Her lender her türü finanse etmez. Uygunluk lender'a, programa ve property'ye göre değişir.
Önemli ölçüde değişir. Property türü, loan programı, property geliri, finansal durumunuz ve loan amount etkilidir. Refinance'ta lender property'deki mevcut equity'ye bakar.
Property'nin normal işletme giderlerinden sonra kalan gelirini (net operating income) loan ödemeleriyle karşılaştırır. Property'nin loan'ı ödeyecek kadar gelir getirip getirmediğini gösterir. Beklenen seviye lender ve programa göre değişir.
Amortization, aylık ödemenin hesaplandığı süredir. Commercial loan'da loan term'den uzun olabilir; bu ödemeyi düşürür ama term sonunda bakiye kalabilir.
Balloon payment, loan term sonunda ödenmesi gereken kalan bakiyedir. Genellikle ödenir, property satılır veya refinance yapılır. Her programda bulunmaz.
Recourse, loan geri ödenmezse lender'ın property dışında başka haklarının olup olmayabileceğini anlatan bir terimdir. Yapı loan ve lender'a göre değişir. Kişisel sorumluluklarınızla ilgili sorunuz varsa loan belgelerini uygun bir hukuk uzmanıyla değerlendirin.
Loan'a göre değişir. Rent roll, lease'ler, gelir/gider bilgileri, business financial statements, tax return'ler, banka dökümleri ve purchase contract sık istenir. İşleminiz için gerekenleri size net şekilde bildiririz.
SBA financing SBA kurallarına tabidir ve daha çok uygun owner-occupied işyerleri ve bazı business amaçları içindir. Conventional/banka commercial loan'lar SBA dışındadır. Hangisinin uygun olduğu property'ye ve kullanım şekline bağlıdır.
Property, purchase veya refinance tutarı ve ihtiyacınız olan financing bilgilerini paylaşın. Uygun olabilecek seçenekleri birlikte değerlendirelim.
Genel bir sorunuz mu var? Sıkça Sorulan Sorular sayfasına bakın veya bize ulaşın.
Bu sayfa genel bilgilendirme amaçlıdır; kredi teklifi veya onayı değildir. Faiz ve şartlar burada yayınlanmaz, işleminize göre belirlenir.
DOĞRUDAN İLETİŞİM
Yalnızca ilk değerlendirme için gerekli temel bilgileri paylaşın. Hassas finansal belge göndermeyin.