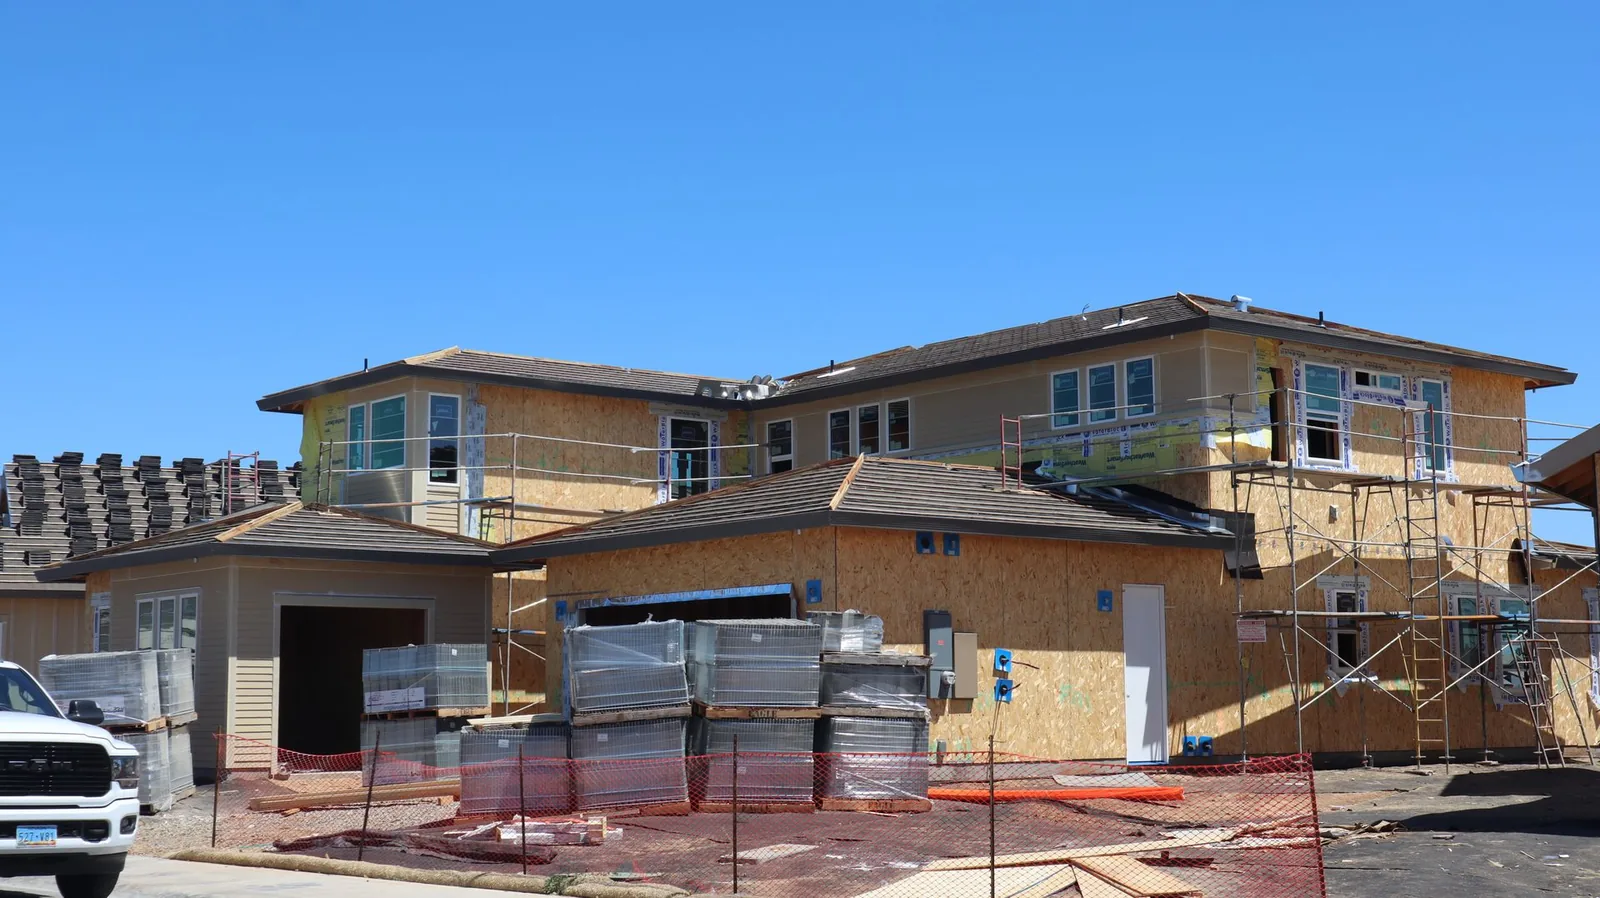
Construction loan normal bir mortgage'dan farklıdır.
Normal mortgage'da property tamamlanmıştır.
Construction loan'da ise para genellikle inşaat ilerledikçe aşamalar halinde kullanılır. Bu aşamalara genellikle draw denir.
Property zamanla inşa edildiği için loan projenin kendisine göre kurgulanır: planlar, builder, bütçe ve takvim.
Arsadan Tamamlanmış Property'ye
Arsa / Mevcut Property
Planlar & İzinler
Construction Loan
İnşaat Süresince Draw'lar
Tamamlanmış Property
Arsa veya Property Zaten Sizinse?
Arsa veya yıkılıp yeniden yapılacak mevcut property zaten size aitse, lender mevcut property'yi, varsa mevcut loan'ı ve yeni construction projesini birlikte değerlendirir.
Property'de sahip olduğunuz mevcut equity (property değeri eksi borcunuz), construction loan yapılandırılırken önemli olabilir.
Arsa değeri, mevcut loan ve borrower equity'sinin nasıl değerlendirileceği lender ve programa göre değişir.
Construction Loan Neye Göre Hesaplanır?
Lender şu konuları değerlendirebilir:
Arsa/mevcut property değeri
Construction bütçesi
Mevcut borç
Toplam proje maliyeti
Proje tamamlandığındaki tahmini property değeri
Borrower equity (projede size ait olan veya sizin ödediğiniz kısım)
Lender, tamamlanmış proje planlarına göre appraisal (bağımsız değer tespiti) isteyebilir.
Maximum financing hesabı lender'a göre değişebilir. Bu nedenle her proje ayrı değerlendirilmelidir.
Başvuru Öncesinde Neler Hazır Olmalı?
Lender ve projenin aşamasına göre şunlar gerekebilir:
Construction planları
Proje detayları (malzeme ve işçilik detayları)
Detaylı construction bütçesi
Builder/contractor bilgileri
Permit veya permit durumu
Proje takvimi
Gerekli belgeler lender ve loan'a göre değişir. Yurt dışında yaşayan borrower'lardan ek bilgi istenebilir.
Construction Draw Nasıl Çalışır?
Construction bütçesinin tamamı genellikle ilk gün borrower'a verilmez. Para, inşaat ilerledikçe belirli aşamalarda kullanıma açılır. Basit bir örnek:
Draw 1Site / Foundation (temel)
Draw 2Framing (karkas)
Draw 3Mechanical / Rough-In (tesisat)
Draw 4Interior / Finishes (iç işler)
Final DrawProjenin Tamamlanması
Draw sayısı ve zamanlaması lender ve construction programına göre değişir.
Construction Sırasında Neden Inspection Yapılır?
Draw serbest bırakılmadan önce lender, ilgili construction aşamasının tamamlandığını görmek için inspection isteyebilir.
Böylece lender projenin ilerlemesini ve construction bütçesini takip eder.
Construction Sırasında Faiz Nasıl Çalışır?
Construction loan'da faiz çoğu zaman ilk günden tüm construction bütçesi üzerinden değil, o ana kadar kullanılan loan miktarı üzerinden hesaplanır.
Ödeme yapısı lender ve loan'a göre değişir.
Interest Reserve Nedir?
Bazı construction loan'larda inşaat süresindeki loan faizinin ödenmesine yardımcı olmak için proje bütçesine belirli bir tutar eklenebilir. Buna interest reserve denir. Kullanılıp kullanılamayacağı ve nasıl hesaplanacağı lender ve projeye göre değişir.
İki Tür Construction Financing
Construction-to-Permanent
Construction financing, property tamamlandığında programın yapısına göre uzun vadeli mortgage'a geçecek şekilde hazırlanır.
Standalone / Ground-Up Construction Loan
Ayrı bir construction loan yalnızca inşaat aşamasını finanse eder. Proje tamamlandığında permanent mortgage veya property'nin satışı gibi başka bir exit financing gerekebilir.
Uygun yapı, projeye ve construction tamamlandığında ne yapmak istediğinize göre değişir.
Kim İnşa Ediyor?
Kendi Evinizi İnşa Etmek
Ana konut veya ikinci ev inşa eden uygun borrower'lar için financing.
Yatırım Amaçlı Property İnşa Etmek
Uygun yatırım ve development projeleri için financing seçenekleri.
Foreign National & Yatırımcı Projeleri
Program şartlarına bağlı olarak, uygun Foreign National ve yatırımcı borrower'lar için construction financing mümkün olabilir.
Program uygunluğu lender'a, property'ye ve borrower'a göre değişir ve projeniz incelendikten sonra netleşir.
Construction loan'da paranın tamamı closing'de verilmez. İnşaat ilerledikçe aşamalar halinde (draw) kullanılır. Loan; plan, builder, bütçe ve takvime göre kurgulanır.
Her zaman değil. Bazı programlar arsa alımını da kapsayabilir, bazıları arsanın zaten size ait olmasını bekler. Lender ve programa göre değişir.
Mümkün olabilir. Arsa size aitse, değeri ile mevcut borç arasındaki equity loan yapılandırılırken dikkate alınabilir. Nasıl değerlendirileceği lender ve programa göre değişir.
Draw, temel veya karkas gibi bir inşaat aşaması tamamlandığında construction loan'dan yapılan ödemedir.
Draw serbest bırakılmadan önce lender, o aşamanın tamamlandığını görmek için inspection isteyebilir. Böylece proje ve bütçe takip edilir.
Faiz çoğu zaman tüm bütçe üzerinden değil, o ana kadar kullanılan tutar üzerinden hesaplanır. Ödeme yapısı lender ve loan'a göre değişir.
Bazı loan'larda inşaat süresince faizi ödemeye yardımcı olmak için proje bütçesinde bir tutar ayrılır. Uygunluğu lender ve projeye göre değişir.
Construction-to-permanent'ta loan uzun vadeli mortgage'a dönüşebilir. Standalone construction loan'da genellikle permanent mortgage'a refinance edilir, property satılır veya başka bir exit planı kullanılır.
Construction Projenizi Birlikte Değerlendirelim
Property, construction bütçesi ve ne inşa etmek istediğinizle ilgili temel bilgileri paylaşın. Uygun olabilecek financing seçeneklerini birlikte değerlendirelim.
Faiz, loan amount, peşinat, kredi, draw planı ve underwriting şartları lender'a, programa ve işleme göre değişir ve ancak tam inceleme sonrasında netleşir. Bu sayfa genel bilgilendirme amaçlıdır; kredi taahhüdü değildir.
DOĞRUDAN İLETİŞİM
İnşaat Finansmanı Talebi
Yalnızca ilk değerlendirme için gerekli temel bilgileri paylaşın. Hassas finansal belge göndermeyin.
Güncel Kalın
Amerika'da mortgage hakkında haberler, bilgiler ve güncellemeler.
Abone olarak zaman zaman mortgage ve finansman güncellemelerini email ile almayı kabul edersiniz. İstediğiniz zaman abonelikten çıkabilirsiniz.